เงื่อนไขหลัก
• กู้ได้ไม่เกิน 3 ล้านบาทต่อรายต่อหลักประกัน ระยะเวลากู้สูงสุดไม่เกิน 40 ปี
• ครอบคลุมที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาท ทั้งบ้านพร้อมที่ดิน ห้องชุด และการปลูกสร้างบ้าน
• ดอกเบี้ยคงที่ 2 ปีแรก: 2.6% ต่อปี สำหรับเกณฑ์รายได้ปกติ และ 2.8% ต่อปี สำหรับกรณีผ่อนปรนเกณฑ์รายได้และค่าครองชีพ
• หลังหมดช่วงดอกเบี้ยพิเศษ ปรับเป็นอัตราอ้างอิงตาม MRR ของ ธอส.
• ยื่นขอสินเชื่อได้ตั้งแต่ 15 ต.ค. 2569 ถึง 30 ธ.ค. 2573 หรือจนกว่าวงเงินจะเต็ม
ทำไมรัฐบาลออกมาตรการนี้
โครงการต่อยอดจากสินเชื่อ Happy Home วงเงิน 2 หมื่นล้านบาท และสินเชื่อซื้อ-สร้าง วงเงิน 5 หมื่นล้านบาท ซึ่ง ธอส. ปล่อยกู้เต็มกรอบวงเงินไปแล้วทั้งสองโครงการ แปลว่าความต้องการสินเชื่อบ้านยังสูง กระทรวงการคลังคาดว่าโครงการนี้จะทำให้เกิดเงินหมุนเวียนในระบบเศรษฐกิจรวมประมาณ 125,000 ล้านบาท
ข้อควรระวัง
ดอกเบี้ย 2.6–2.8% ใช้เฉพาะ 2 ปีแรก ธอส. จะพิจารณาความสามารถในการผ่อนชำระให้เหมาะสมกับภาระหนี้ตลอดอายุสัญญา โดยเฉพาะหลังสิ้นสุดช่วงดอกเบี้ยพิเศษ ก่อนตัดสินใจควรคำนวณค่างวดหลังปรับดอกเบี้ยไว้ด้วย และเช็กเงื่อนไขรายละเอียดกับ ธอส. อีกครั้ง
สนใจซื้อบ้าน คอนโดในงบไม่เกิน 3 ล้าน?
ทีม PropSync ช่วยคัดทรัพย์ในงบและให้คำปรึกษาเบื้องต้นได้ ทักแชทเพจ หรือดูทรัพย์ได้ที่ www.propsync.co.th
#บ้านคนละหลังPLUS #ธอส #สินเชื่อบ้าน #อสังหาริมทรัพย์ #PropSync
โครงการนี้คืออะไร
"บ้านคนละหลัง PLUS" เป็นสินเชื่อบ้านของ ธอส. ที่รัฐบาลสนับสนุน เพื่อให้คนรายได้น้อยถึงปานกลางเข้าถึงสินเชื่อได้ง่ายขึ้น เน้นบ้านและคอนโดราคาไม่เกิน 3 ล้านบาท ซึ่งเป็นกลุ่มราคาที่คนซื้อบ้านหลังแรกส่วนใหญ่มองหา
"ผ่อนปรนเกณฑ์รายได้และค่าครองชีพ" หมายความว่าอะไร
ปกติธนาคารดูรายได้หักค่าใช้จ่ายและภาระหนี้ก่อนอนุมัติ คนรายได้ไม่สูงมากจึงมักติดเกณฑ์ โครงการนี้มีทางเลือกที่ผ่อนปรนให้กลุ่มนี้ แลกกับดอกเบี้ยสูงกว่าเล็กน้อยคือ 2.8% (กลุ่มเกณฑ์รายได้ปกติได้ 2.6%) รายละเอียดการคำนวณรายได้ที่แน่ชัด ธอส. เป็นผู้กำหนด
MRR คืออะไร ทำไมต้องสนใจ
MRR คืออัตราดอกเบี้ยเงินกู้ลูกค้ารายย่อยชั้นดีของธนาคาร ใช้เป็นอัตราอ้างอิงหลังหมดช่วงโปรโมชัน ดอกเบี้ย 2.6–2.8% ใช้แค่ 2 ปีแรก หลังจากนั้นค่างวดอาจสูงขึ้น ผู้กู้จึงควรเผื่อไว้ตั้งแต่ตอนวางแผน
ตัวอย่างค่างวดโดยประมาณ
สมมติกู้เต็ม 3 ล้านบาท ผ่อน 40 ปี ในช่วง 2 ปีแรก
ดอกเบี้ย (ต่อปี)
ค่างวดโดยประมาณ (บาท/เดือน)
2.6%
ราว 10,060
2.8%
ราว 10,400
เป็นตัวเลขประมาณการเพื่อประกอบความเข้าใจ คำนวณโดยสมมติว่าดอกเบี้ยคงที่ตลอดสัญญา ซึ่งในความจริงจะปรับหลังครบ 2 ปี และวงเงินอนุมัติจริงขึ้นกับการพิจารณาของ ธอส.
ข้อดีและข้อควรคิด
• ข้อดี: ค่างวดต่อเดือนต่ำลงเพราะผ่อนยาว 40 ปี และดอกเบี้ย 2 ปีแรกต่ำ
• ข้อดี: ใช้ได้ทั้งซื้อบ้านพร้อมที่ดิน ห้องชุด และสร้างบ้าน
• ข้อควรคิด: ผ่อนยาวหมายถึงดอกเบี้ยรวมตลอดสัญญาสูงขึ้น ถ้ามีเงินก้อนควรพิจารณาโปะเพิ่มเพื่อลดภาระ
• ข้อควรคิด: วงเงินโครงการมีจำกัด และ ธอส. ปล่อยกู้เต็มวงเงินในโครงการก่อนหน้าไปแล้ว ใครสนใจไม่ควรรอนาน
ขั้นตอนเบื้องต้นสำหรับคนที่สนใจ
1. เลือกทรัพย์ที่ราคาไม่เกิน 3 ล้านบาท
2. เตรียมเอกสารรายได้และภาระหนี้ แล้วสอบถามเกณฑ์กับ ธอส. ใกล้บ้าน
3. ยื่นขอสินเชื่อ รอผลพิจารณา และจัดการเรื่องโอนกรรมสิทธิ์
ซื้อบ้านหลังแรกง่ายขึ้น! "คนละหลัง PLUS" ดอกเบี้ย 2.6% ผ่อนนาน 40 ปี เช็กเงื่อนไขก่อนยื่น
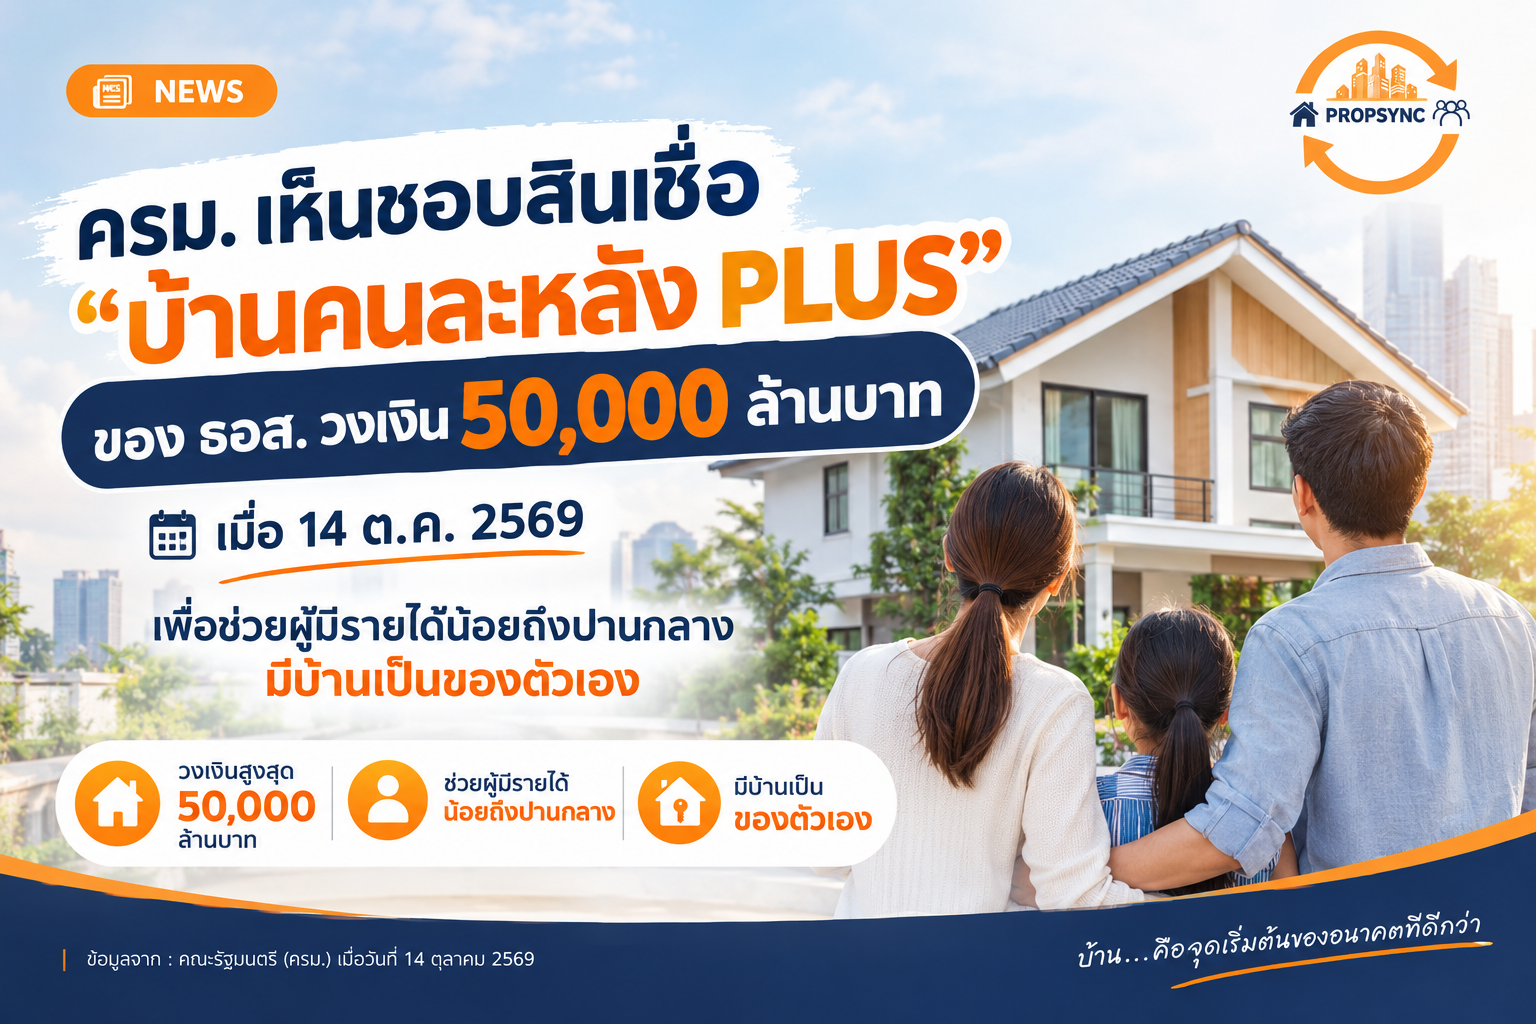
ครม. เห็นชอบสินเชื่อ "บ้านคนละหลัง PLUS" ของ ธอส. วงเงิน 50,000 ล้านบาท เมื่อ 14 ต.ค. 2569 เพื่อช่วยผู้มีรายได้น้อยถึงปานกลางมีบ้านเป็นของตัวเอง